撰文日期:2026.10.30
撰文者:力誠國際管理顧問有限公司顧問李名媛
115年度九合一地方公職人員選舉將於11月28日舉行投票。隨著選情升溫,個人及營利事業可能透過捐贈政治獻金,表達對政黨及擬參選人的支持。不過,捐贈政治獻金除了要注意自己是否符合捐贈資格、受贈對象是否符合規定,以及每年捐贈金額的限制外,到了隔年辦理所得稅結算申報時,也要依規定計算可以列報的金額。對於捐贈政治獻金前及辦理所得稅申報時,都應留意相關規定,以免因錯誤申報而遭補稅。
捐贈政治獻金前,先確認自己及受贈對象是否符合規定
納稅義務人在捐贈政治獻金前,首先應確認自己是否有政治獻金法第7條規定不得捐贈的情形。例如:營利事業有累積虧損尚未依規定彌補、捐贈人不具有選舉權。此外,也要確認受贈對象是否符合政治獻金法第2條及第19條第3項第5款所稱的政黨、政治團體、擬參選人。確認捐贈資格及受贈對象符合規定後,還要留意政治獻金法第17條及第18條所規定的年度捐贈金額限制。
個人及營利事業每年可以捐多少?
政治獻金法對於個人及營利事業捐贈政黨、政治團體及擬參選人,都有年度捐贈金額的限制。
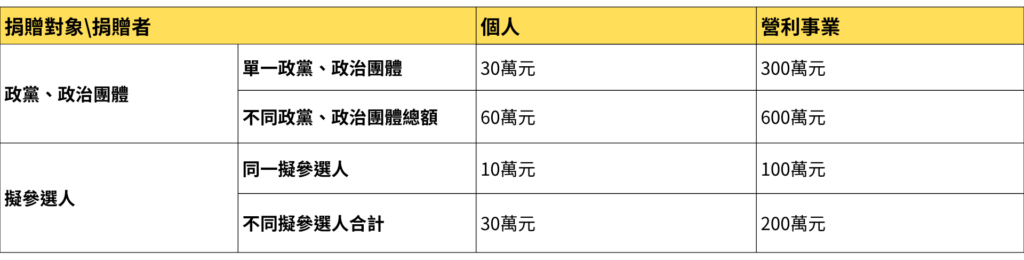
註:政治獻金法第17條及第18條所規定的捐贈限額。
值得注意的是,除了捐贈當下要符合政治獻金法的捐贈限額外,辦理所得稅結算申報時,還要依第19條規定計算可以列報的金額。
政治獻金所得稅可以列報多少?
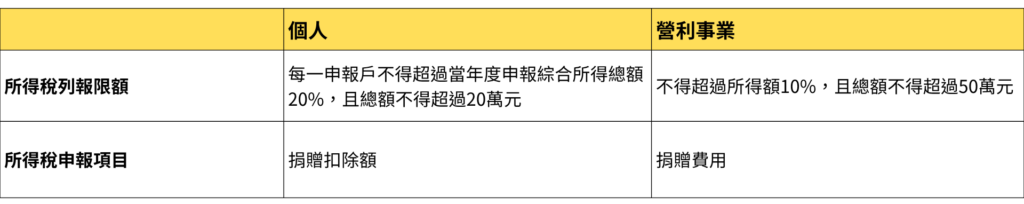
政治獻金符合相關規定者,個人及營利事業辦理所得稅結算申報時,可以依規定列報,但仍有列報限額。因此,捐贈政治獻金時,除了確認政治獻金法上的捐贈限額,也要注意所得稅申報時的列報限額。
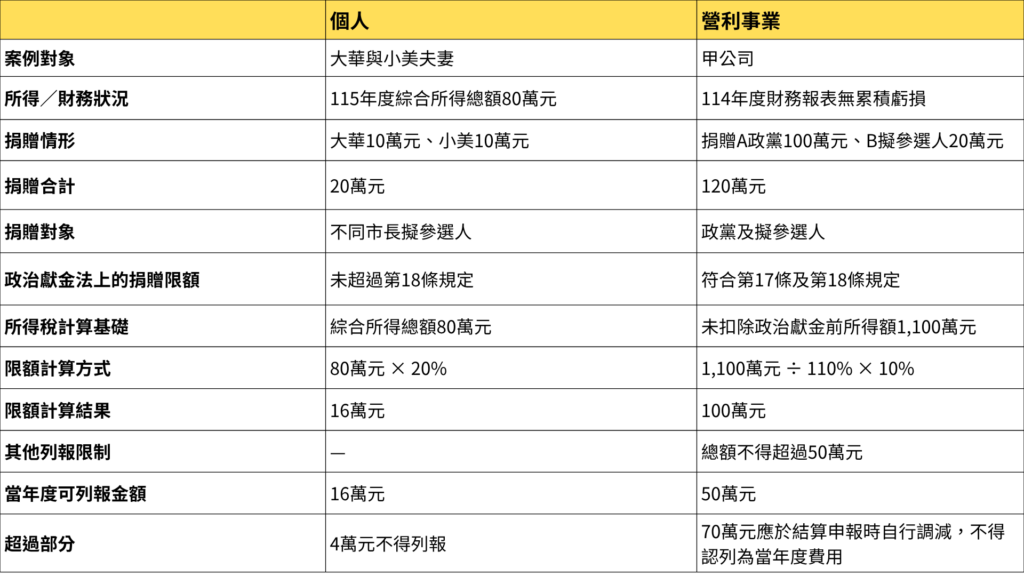
案例:實際捐贈金額與所得稅可列報金額
以個人及營利事業舉例說明所得稅列報限額,整理如下:
辦理所得稅申報時,別忘了確認這些事項
辦理所得稅結算申報時,除了依規定計算可列報的政治獻金金額外,也應確認沒有政治獻金法第19條第3項所規定不得列報為政治獻金的捐贈情形,且應將取得的合格受贈收據妥善保存;而該收據應依監察院所定格式開立,以利辦理所得稅結算申報時依規定列報。
捐贈政治獻金,掌握「捐贈前」與「申報時」兩個階段
捐贈政治獻金時,可以分成兩個階段來確認:
捐贈前:
- 確認自己是否有不得捐贈的情形。
- 確認受贈對象是否符合規定。
- 確認當年度捐贈金額是否超過政治獻金法規定的限額。
辦理所得稅結算申報時:
- 確認捐贈是否符合政治獻金法第19條規定。
- 依個人或營利事業的列報限額計算可列報金額。
- 妥善保存合格受贈收據。
政治獻金的捐贈資格、捐贈金額及所得稅列報都有相關規定,捐贈前先確認、申報時再核對,才能在支持理想對象的同時,也依規定享有所得稅的列報權益。
本文說明:本文係依上述資料整理及改寫,實際適用仍應依相關法令規定辦理。
📩 聯繫力誠顧問團隊
看完文章,如果您的團隊也正經歷著相同的卡關與疲憊,歡迎隨時與我聯繫。我們不用急著談方案,就是坐下來聊聊、去您的營運現場做進一步的診斷與對焦。我會在旁邊,陪著你們一起找出往前走的方式。
若您對於服務有任何問題或需求,誠摯邀請您與我們深入聊聊,了解更多力誠國際服務
有歡迎訂閱力誠國際電子報,每周提供最新產業趨勢、財稅要點!
主要法令依據
- 財政部南區國稅局 (115年10月14日發布),《納稅義務人捐贈政治獻金,應注意捐贈資格及金額限制》。